Tips van Tom

werken aan een vrijer leven

Auteur: Tom

  • De rust van twee betaalrekeningen

    Een lijst met vaste lasten geeft inzicht. Je weet wat jouw kosten zijn en wat je daarna nog vrij te besteden hebt. Maar hoe weet je nu hoeveel je naast die vaste lasten kan uitgeven, zonder dat je in de knoop komt?

    Daarvoor hoef je geen innovatieve hippe bank te hebben. Een extra betaalrekening is genoeg.

    Stel dat jouw salaris de 25e gestort wordt. Op de 26e maak je dan elke maand automatisch (natuurlijk moet je het wel één keer instellen) het bedrag dat wordt afgeschreven over naar de andere rekening. Denk bijvoorbeeld aan jouw huur of hypotheek, energiekosten en verzekeringen.

    Af en toe checken

    Aan de tweede rekening voor vaste lasten, kom je verder niet. De pinpas daarvan gebruik je ook niet, als je die überhaupt al hebt. Je checkt alleen af en toe wat het saldo is en of de automatische afschrijvingen en periodieke overboekingen goed zijn gegaan.

    Zodra de kosten omhoog gaan (van internet bijvoorbeeld) pas je dat aan in jouw spreadsheet. Zo weet je hoeveel er maandelijks overgemaakt moet worden naar de rekening voor vaste lasten. Dat bedrag hoef je bij een wijziging alleen nog aan te passen bij de periodieke overschrijvingen in de bank-app. En klaar is Kees!

    Het saldo mag uitgegeven worden

    Het voordeel is dat je ziet hoeveel je de rest van de maand nog kan uitgeven. Gewoon door het saldo van jouw betaalrekening te bekijken. Wat erop staat, mag uitgegeven worden.

    Een extra bankrekening kost wel een paar euro, maar het geeft rust. En dat is ook wat waard.

    Alternatief

    Voor de echte spaarvarkens is er nog een optie. Vraag de bedrijven die van jouw rekening afschrijven of ze dat op of rond de 1e van de maand kunnen doen. Bij steeds meer bedrijven kun je dit ook al zelf online instellen. Wat daarna nog op jouw rekening staat, mag vrij uitgegeven worden.

  • Lekker opruimen. Waarom je nooit klaar bent met ontspullen.

    Lekker opruimen. Waarom je nooit klaar bent met ontspullen.

    Hoeveel spullen kan een mens hebben? Ik ben al jaren aan het minimaliseren. Elke keer denk ik: nu is het wel goed. Toch kom ik als ik iets zoek altijd weer iets tegen wat ik niet gebruik. En met veel spullen is de kans groot dat je blíjft opruimen. Zonde van de tijd en van de ruimte.

    Lades vol spullen

    Begin deze maand was ik gezellig bij mijn familie. Daar vroeg iemand of ik even wilde helpen met opruimen. In de loop der jaren waren daar allerlei dingen verzameld die bewaard ‘moesten’ worden. Je wist immers niet wanneer het nog nodig was.

    Zulke lades en kasten ken je vast wel. Je kijkt daar in als je iets zoekt en daarna doe je ‘m zo snel mogelijk weer dicht. We zijn af en toe net struisvogels. ?

    Alles eruit en stapels maken

    De la heb ik omgekeerd en stapels gemaakt van dingen die bij elkaar horen. Zoals CD’s met software, kabels, oude webcams, dvd’s, administratie, foto’s, kladblokken. Bijna 90% is weggegaan. Spullen die niet op die plek hoorden, zoals een ruitenkrabber, hebben we gelegd op plekken waar je ze meestal wel zoekt.

    Nu is er een fijne la, die gebruikt kan worden om dingen op te bergen die wel makkelijk gevonden kunnen worden.

    Zet jouw schuldgevoel opzij

    ? Voel je niet schuldig over spullen die je wegdoet. Het is erger om kostbare ruimte in je huis bezet te houden. Jij bent de baas over de spullen, de spullen mogen niet de baas zijn over jou. Bewaar dus niets uit schuldgevoel. Ook niet iets wat je cadeau hebt gekregen. Je kan er altijd een foto van maken en het dan alsnog wegdoen.

    30 dagen ontspullen challenge

    Een tijd geleden deed ik mee aan een challenge van The Minimalists. Dit kun je gewoon zelfstandig doen en je kunt ermee beginnen wanneer je wilt. Het doel hierbij is om het aantal spullen in huis te verminderen, zodat je minder moet opruimen.

    In 30 dagen doe je elke dag één extra ding weg. Op dag 1 neem je afscheid van 1 item, op dag 2 van 2 items, op dag 3 van 3 items, etc. De bedoeling is wel dat je de spullen zo snel mogelijk afvoert, zodat je je niet bedenkt of laat overhalen om het te bewaren. Dat wordt dus vaak naar de kringloop, milieustraat en papierbak ?.

    Klik hier voor meer info over de gratis 30 dagen ontspullen challenge.

    Hoeveel spullen mag je hebben?

    Of je jezelf nu een minimalist noemt of niet, het maakt niet uit. Het gaat erom waar jij je fijn bij voelt. Als jij blij wordt van een huis vol spullen, dan is dat zo. Maar mij niet bellen.

    Natuurlijk komen er bij mij ook nieuwe dingen het huis in. Allemaal de schuld van onze jagende en verzamelende voorouders. Nee hoor. We bewaren vaak spullen omdat ze nog van pas zouden kunnen komen. Dat mag je vanaf nu dus loslaten.

    Om te voorkomen dat mijn huis volstroomt, bekijk ik regelmatig of ik alles nog gebruik of op korte termijn ga gebruiken. Anders gaan ze weg. Naar de kringloopwinkel, zet ik ze op straat (zodat iemand het nog kan meenemen) of in de vuilnisbak. En af en toe is het bij mij natuurlijk ook gewoon nog een ouderwetse t*ringzooi. ?

    Ben jij ook al aan het opruimen en ontspullen geweest dit jaar?

    Foto: Weiye Tan / Unsplash

  • 3x kijken: Tiny House Battle, Scheefgroei & Je Huis op Orde

    3x kijken: Tiny House Battle, Scheefgroei & Je Huis op Orde

    Met al die streamingsdiensten zou je bijna vergeten dat er ook nog ‘ouderwetse’ tv bestaat. En ook die tv-makers hebben tiny houses, ontspullen en persoonlijke financiën ontdekt. In dit blog deel ik drie programma’s die ik de moeite waard vind om (in ieder geval een aantal afleveringen van) te kijken.

    Tiny House Battle

    In de Tiny House Battle, gepresenteerd door John Williams, strijden twee teams tegen elkaar. Elk team krijgt een week de tijd om een tiny house te bouwen, natuurlijk wel volgens de wensen van de toekomstige bewoner(s).

    Aan het einde van elke aflevering wint het team van het tiny house dat gekozen wordt als woning. Ik vraag wel af of het wel fijn is om in een huisje te wonen dat onder tijdsdruk is gebouwd. Heeft dat invloed op de kwaliteit?

    Een paar afleveringen vond ik leuk om te zien, maar daarna wordt het meer van hetzelfde. Gelukkig kan ik het terugkijken zonder reclame. Dat scheelt weer. ✨

    Tiny House Battle kijk je elke maandagavond op RTL4.

    Scheefgroei

    In Scheefgroei onderzoekt Jeroen Pauw in zes afleveringen hoe het kan dat de meeste mensen in hun dagelijks leven zo weinig terugzien van de groeiende economie.

    Er zijn tot nu toe afleveringen geweest over onderwijs, arbeidsmarkt, de woningmarkt, gezondheid en pensioen. Kortom: allemaal interessante en actuele onderwerpen.

    Ik heb tot nu toe alleen de aflevering over pensioen gekeken. Daar was ook onderzoeksjournalist Sander Heijne te gast, die het boek Fantoomgroei heeft geschreven.

    Het leuke aan Scheefgroei vind ik dat er niet alleen geklaagd wordt, maar dat er ook naar mogelijke oplossingen wordt gekeken.

    Scheefgroei kun je terugkijken op NPO Start.

    Je Huis op Orde

    Hoeveel spullen kan een mens wel niet hebben? In Je Huis op Orde helpen Viktor Brand en zijn team om de huizen van gezinnen op te ruimen. Alle spullen worden stuk voor stuk in een enorme loods neergelegd. Best wel indrukwekkend.

    Natuurlijk gaan zij ook aan de slag met ontspullen. Wat kan blijven? En wat kan of moét er weg, zodat een leefbaar huis overblijft?

    Ook hier weet ik niet of je elke aflevering moet kijken. Maar ik vind het wel iets gezelligs hebben. ☺️

    Je huis op orde kun je terugkijken via KIJK.

    Ken jij deze programma’s al? Wat vind jij ervan? Of heb jij een ander programma, serie of film die we écht moeten kijken?

    Foto: Dario / Unsplash

  • Besparen op boodschappen

    Besparen op boodschappen

    Je hebt het vast al gemerkt, de boodschappen zijn duurder geworden. Bleh. Van een aantal lezers kreeg ik de vraag om hierover te bloggen. Hoe kun je in deze tijd met hoger wordende prijzen, de uitgaven binnen de perken houden?

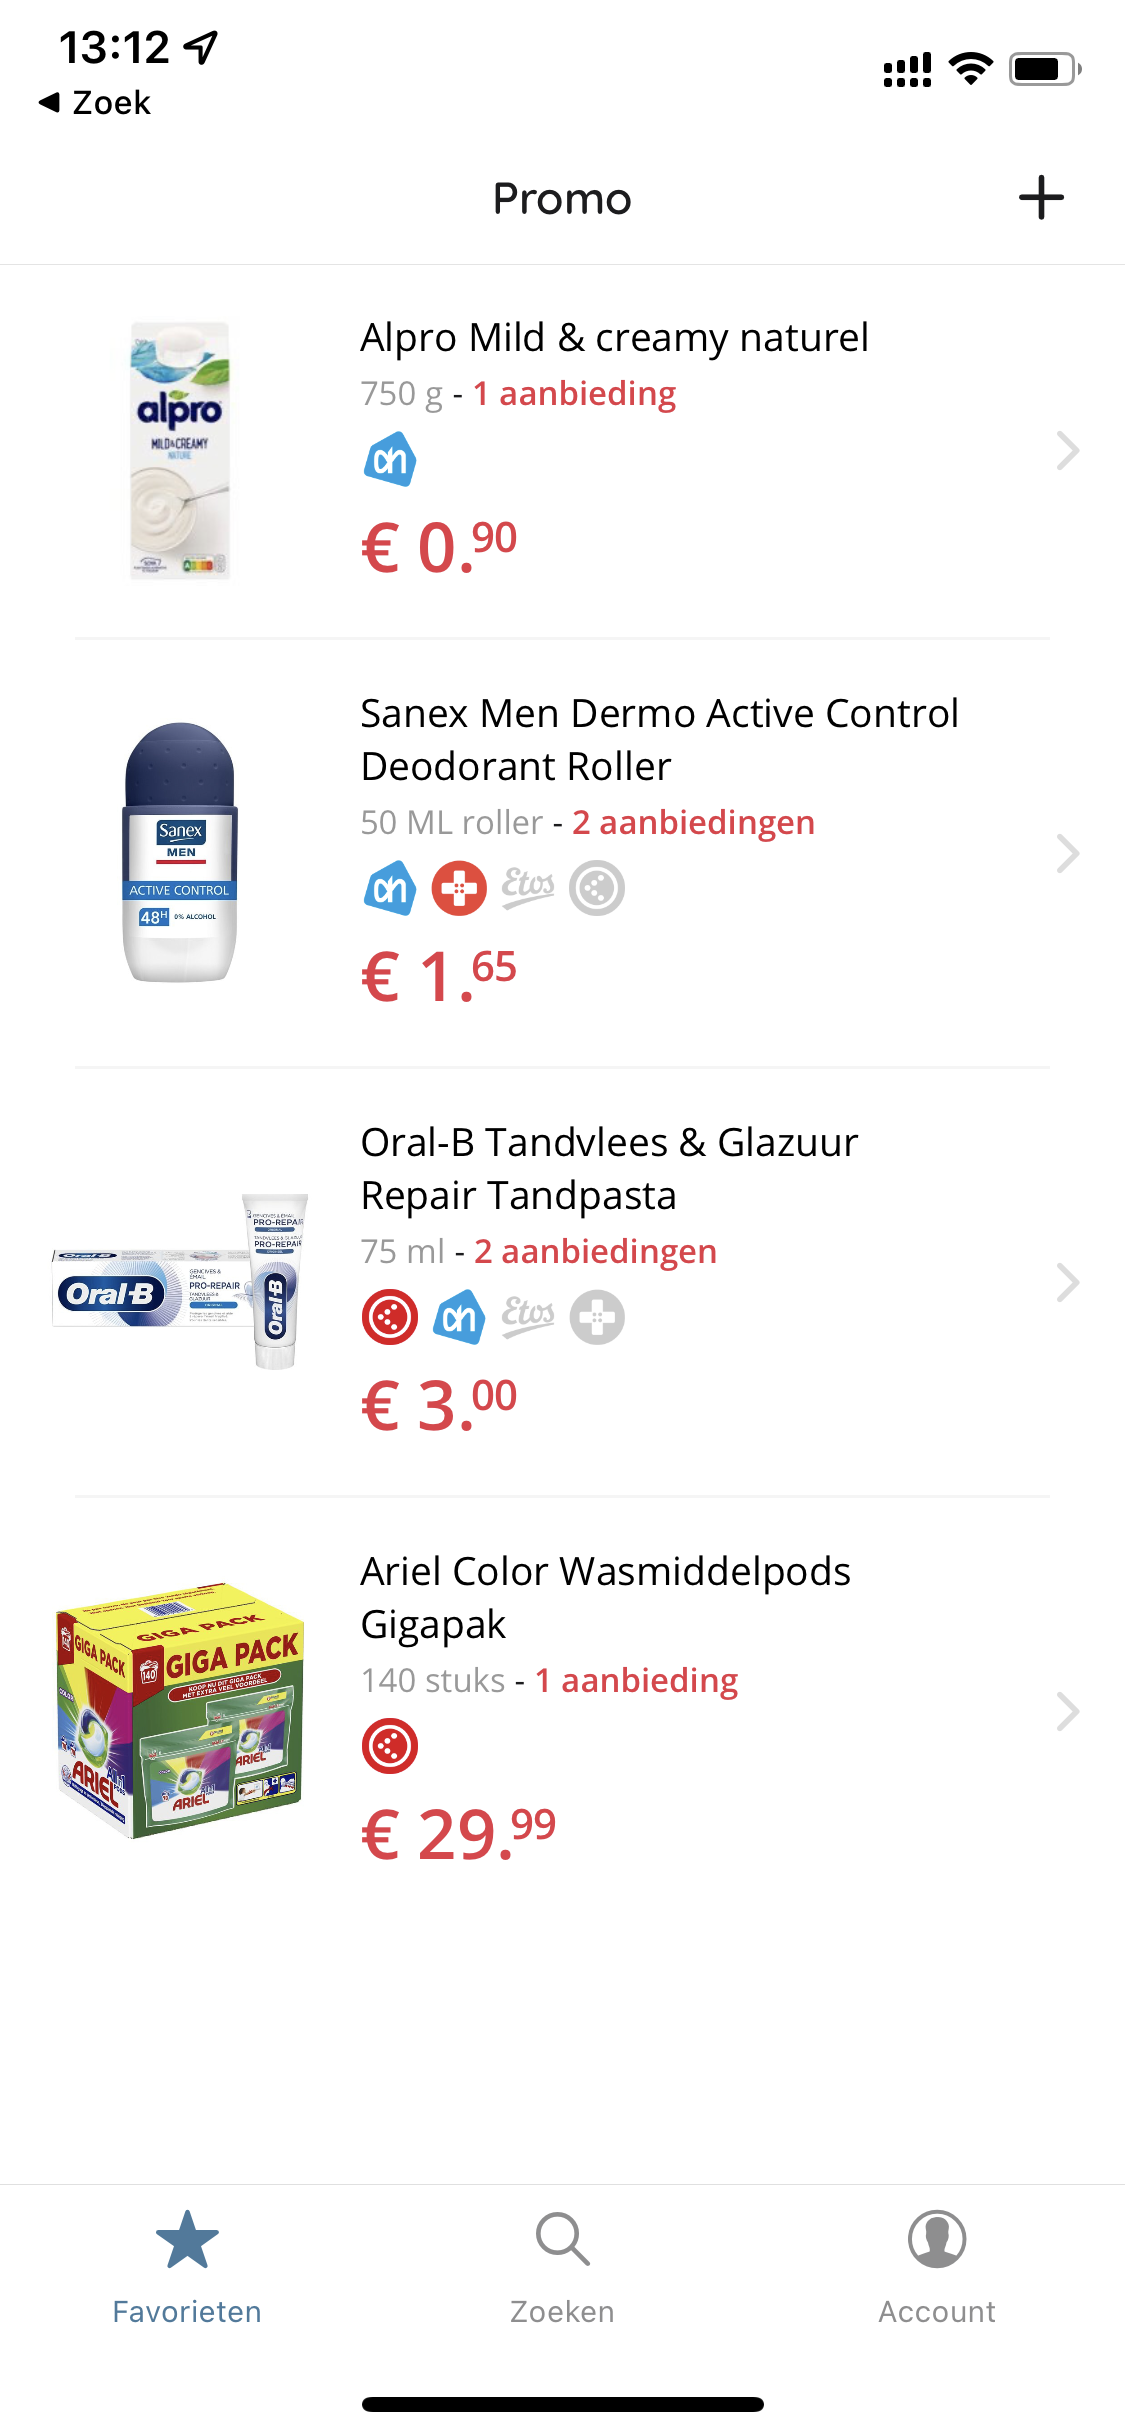
    Toevallig kreeg ik ook een mail van Jasper. Hij heeft een app ontwikkeld, Promo App, die omgekeerd naar aanbiedingen zoekt. Voeg jouw favoriete producten toe en de app vertelt je waar het in de aanbieding is.

    Screenshot uit mijn Promo App
    Een screenshot uit mijn Promo App.

    Nu raad ik je niet aan om een enorme lijst met producten toe te voegen, dan verdwijnt het overzicht. En ik vind het zelf ook niet heel erg ontspannend om mijn boodschappen te verspreiden over meerdere winkels. Dat kost zoveel tijd en tijd is ook geld ;-). Ik heb aan mijn app daarom vooral de duurdere producten toegevoegd die je wat langer kan bewaren. Denk aan deodorant, tandpasta en wasmiddel.

    Op dit moment kun je aanbiedingen zoeken van: Albert Heijn, Etos, Coop, Kruidvat, Trekpleister en DA. In de app kun je zelf aanvinken welke winkels je mee wilt nemen. Binnenkort worden er nieuwe winkels toegevoegd.

    Wat kun je nog meer doen om te besparen op boodschappen?

    Als afsluiter heb ik nog een aantal tips die je kunnen helpen bij het besparen van kosten op boodschappen:

    • Maak een boodschappenlijstje en koop alleen de producten die daarop staan. Laat je niet verleiden door de marketing ;-).
    • Maak grotere porties en kook voor meerdere dagen, ook handig als je alleen bent.
    • Doe zoveel mogelijk zelf. Voorgesneden producten zijn vaak duurder en hebben minder smaak.
    • Kijk ook eens verder dan de supermarkt. Ga naar de markt of naar de Turk. De producten zijn daar misschien wat minder lang houdbaar, maar worden verkocht voor een mooie prijs.
    • Durf ook eens naar budgetsupermarkt te gaan. Ik heb er zelf helemaal geen problemen mee om even bij de Lidl naar binnen te lopen. Prima producten voor een prima prijs.
    • Kijk naar de kiloprijs. Ik heb al een paar keer meegemaakt dat een voordeelverpakking duurder was dan een normale verpakking.
    • Als je dan toch geen zin hebt om te koken en iets online bestelt, kijk of je daar dan meerdere keren van kan eten. Voeg zelf wat extra groenten toe of kook wat extra rijst. Voel je ook vooral niet schuldig, geniet ervan.
    • Waar gehakt wordt, vallen spaanders. Iedereen maakt weleens een foutje. Check dus het bonnetje. Is de sticker van 35% korting wel gescand? Staan de aanbiedingen wel goed in de kassa?

    In ieder geval als laatste de tip: gezond eten hoeft echt niet duur te zijn. Kijk niet alleen maar naar de prijs, maar zorg ook dat je gevarieerd en voedzaam eet. Hoe ga jij om met de stijgende boodschappenprijzen? Heb jij nog tips?

    Foto: Tara Clark

  • Vraag: Hypotheek aflossen of beleggen?

    Vraag: Hypotheek aflossen of beleggen?

    Van S kreeg ik de volgende vraag: wij zijn verhuisd en ons oude appartement wordt binnenkort verkocht. Daardoor komt er een geldbedrag vrij. Omdat de hypotheekrente zo laag staat, zegt iedereen in mijn omgeving dat wij moeten beleggen en niet moeten aflossen. Toch zou ik mij mentaal beter voelen met een aflossing. Wat te doen? 

    Allereerst: wat leuk dat je dit vraagt, S. Ik leg je graag uit waar ik op zou letten. Omdat ik geen diploma’s heb om financieel advies te geven, moet je zelf ook wel jouw koppie erbij houden.

    Gevoel

    We duiken er gelijk maar in. S schrijft dat hij zich beter zou voelen met een extra aflossing. En dat is voor mij wel een signaal om serieus te nemen. Want uiteindelijk is geld een middel en gaat het erom dat we fijn kunnen leven en goed kunnen slapen.

    De vraag is dan: wanneer zou jij goed slapen? Hoe hoog mag de hypotheek of het maandbedrag dan maximaal zijn? En zou jij OK kunnen slapen als beleggingen 40% dalen?

    Hoe hoog is de hypotheek?

    Vervolgens zou ik kijken naar de schuld-marktwaardeverhouding. Simpel gezegd: hoeveel procent van de marktwaarde van de woning is gefinancierd met de hypotheek? Dit kan veranderen doordat het huis in waarde toeneemt of doordat je (extra) aflost.

    Voorbeeld
    Marktwaarde: € 300.000
    Hypotheek: € 250.000
    Schuld-marktwaardeverhouding: 83,33%

    In bovenstaand voorbeeld is de hypotheek 83,33% van de marktwaarde van de woning. De rest is op dit moment overwaarde (de verkoopprijs van je woning is hoger dan de resterende hypotheek). En dat kan natuurlijk schommelen, doordat huizenprijzen veranderen.

    Op dit moment staat de huizenmarkt op een hoogtepunt, maar stel dat de marktwaarde van het huis met 100.000 euro daalt, dan zou je als je op dat moment het huis verkoopt een restschuld overhouden. Dat willen wij niet, maar de bank natuurlijk ook niet.

    In mijn geval zou ik niet fijn slapen als de hypotheek 100% van de woningwaarde is. Vanaf 75% zou ik mijzelf fijner voelen.

    Risico-opslag
    Hoe groter het percentage van de hypotheek op de waarde van het huis is, hoe meer risico de bank loopt. Op het moment dat jij de rekeningen niet meer kunt betalen en de bank het huis gedwongen moet verkopen, is er namelijk een kans dat het huis minder waard is dan de hypotheek.

    Los je meer af en/of stijgt de waarde van het huis? Dan wordt ook de risico-opslag lager, maar dit moet je vaak wel zelf aanvragen bij de bank.

    Ter inspiratie, op dit moment vervalt de risico-opslag bij een aantal banken bij een schuld-marktwaardeverhouding van: 55% (ING), 67,5% (Rabobank), 65% (ABN AMRO).

    Als je van weinig risico houdt, zou je die schuld-marktwaardeverhoudingen kunnen aanhouden. Of je lost zoals Gerhard Hormann alles af.

    Beleggen, risico’s en rendement

    Vervolgens kijken we naar beleggen. Vooruitkijken kunnen we niet, maar wel achteruit. Wat is de afgelopen jaren het rendement geweest?

    Zelf doe ik aan indexbeleggen, omdat je daarmee niet de speld in de hooiberg zoekt maar gewoon de hele hooiberg koopt. Dat kan heel simpel via bijvoorbeeld Meesman, maar je kunt het ook via je eigen grootbank regelen met bijvoorbeeld de fondsen van Northern Trust.

    De indexfondsen hebben de afgelopen tientallen jaren een gemiddeld rendement van 8% per jaar behaald. In dit geval is de kans groot dat je met indexbeleggen meer rendement maakt dan de 1% aflossing op je hypotheek.

    Heel rationeel zou je kunnen zeggen: Brengen de beleggingen 5% op en betaal je 1% rente op de hypotheek? En is jouw doel zoveel mogelijk winst? Ga dan voor beleggen.

    Voordelen en nadelen van aflossen en beleggen

    Dan zou ik voor mijzelf nog even de voor- en nadelen van aflossen op de hypotheek en beleggen onder elkaar zetten.

    Extra aflossen
    Voordelen: geeft rust, verlaagt het risico op restschuld, verlaagt de maandlasten

    Nadelen: geld zit vast in stenen, niet makkelijk op te nemen, minder rendement dan beleggen, minder hypotheekrenteaftrek (maar je krijgt altijd minder terug dan je betaalt, dus dit is ergens een sigaar uit eigen doos)

    Beleggen
    Voordelen: een gemiddeld rendement van 8% per jaar, eenvoudig te kopen en verkopen

    Nadelen: bedrag kan fluctueren (bijvoorbeeld 40% in de min, maar je hebt pas verlies als je op dat moment verkoopt), geld voor langere tijd belegd houden om risico te verlagen (10 tot 20 jaar)

    Niet één van de opties kiezen

    Mocht je er uiteindelijk niet uitkomen wat voor jou de beste optie is, dan kun je er natuurlijk ook gewoon voor kiezen om het bedrag in drieën te delen:

    • 1/3 op spaarrekening, dit geld is beschikbaar voor doelen op de korte termijn
    • 1/3 extra aflossen op de hypotheek, daarmee daalt de schuld-marktwaardeverhouding
    • 1/3 in een breedgespreid indexfonds voor de lange termijn

    Let bij het extra aflossen op de hypotheek wel op een eventuele boete en of dit voor jouw hypotheekvorm verstandig is. Meestal kun je per jaar 10% tot 20% van de hypotheek aflossen. Je vindt deze gegevens in de voorwaarden van jouw hypotheek.

    Tot slot: Het is een lang blog geworden! S zit in een heel comfortabele situatie met het bedrag dat vrijkomt, met elke optie kan hij eigenlijk al blij zijn. 

    Wat zou jij in dit geval doen? En heb jij nog tips voor S? Ik ben benieuwd.

    Foto: Unsplash