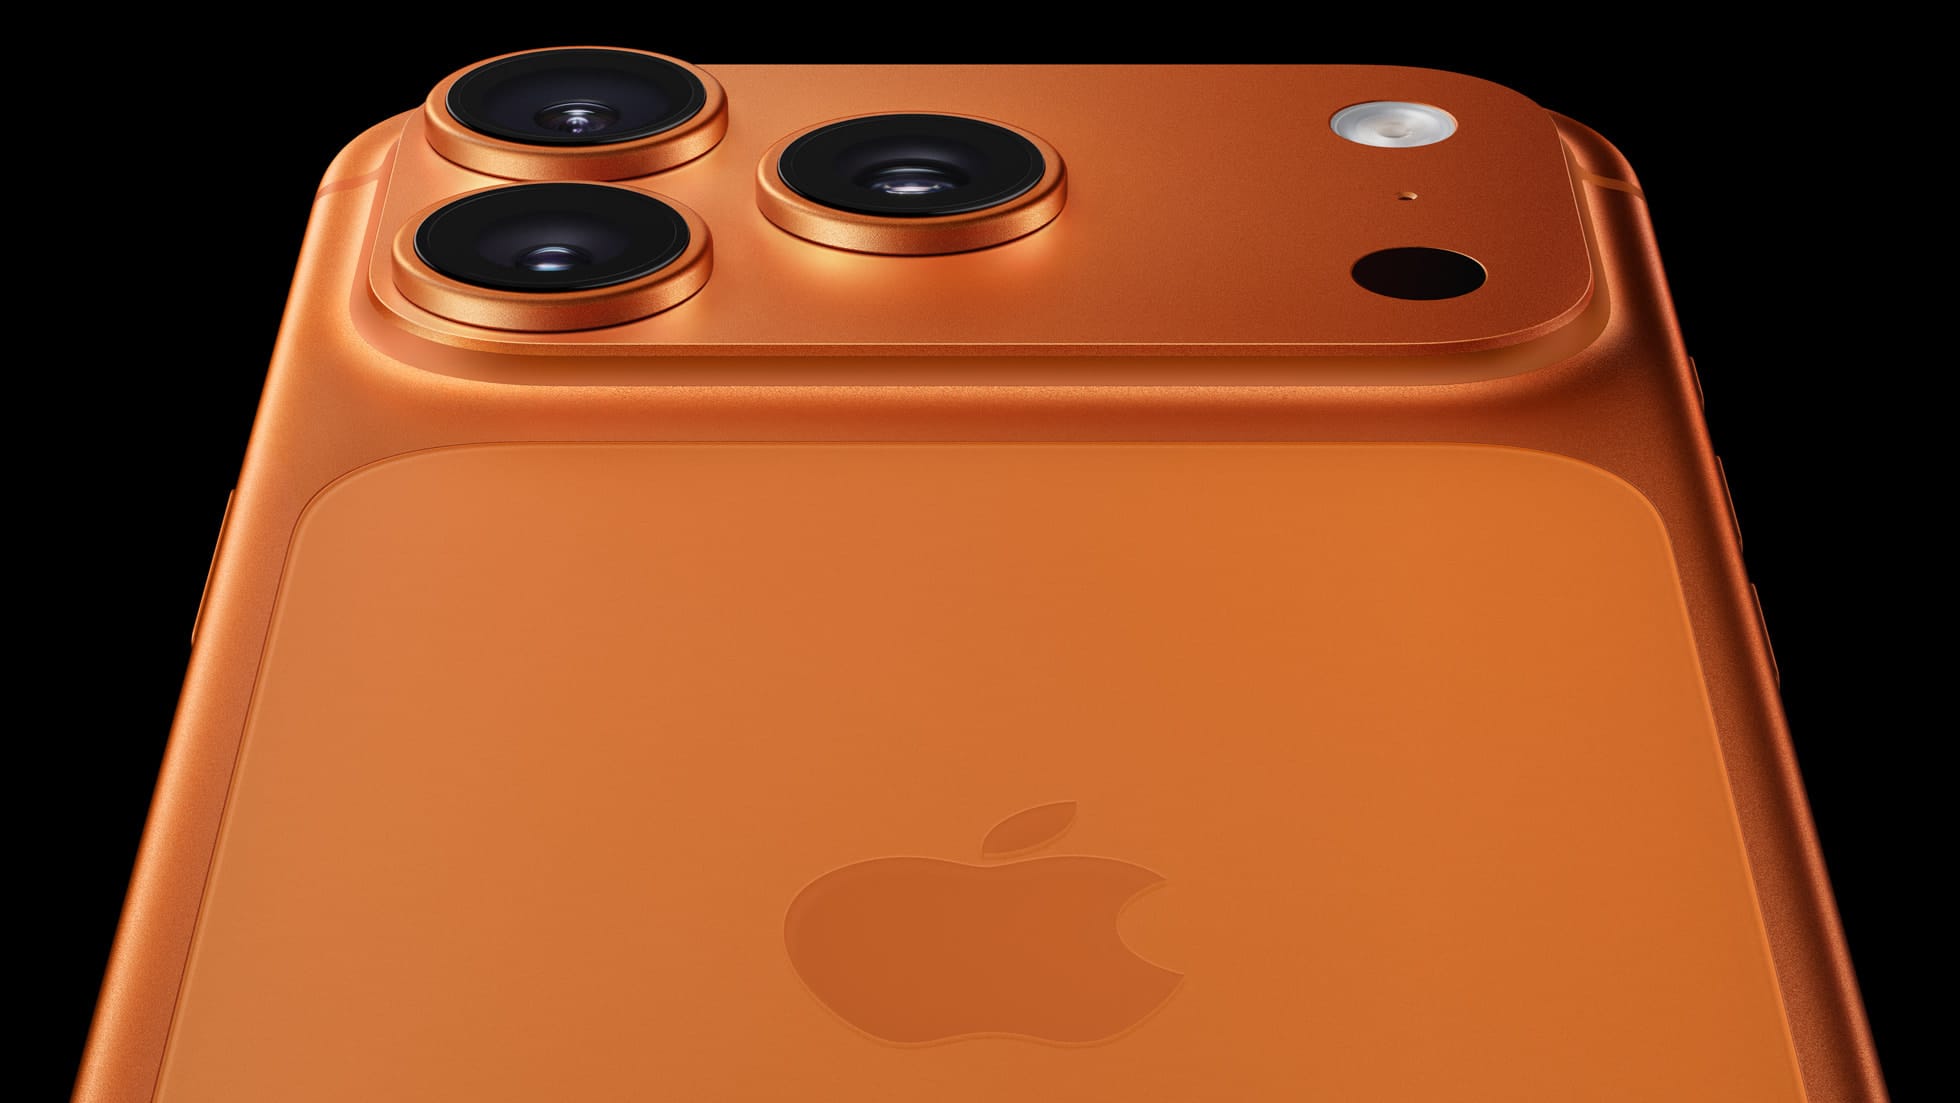
Het was geen liefde op het eerste gezicht. Bij de keynote van Apple zagen we dat het ontwerp van de iPhone gelijk was aan de uitgelekte beelden. Wat lelijk. En hoe durven ze er zoveel geld voor te vragen?
Toch liggen er nu twee nieuwe blauwe iPhones 17 Pro Max in huis. Blijkbaar vinden we het toch de moeite waard. Raar hoe dat werkt.
Rationeel weet ik dat het slimmer is om een telefoon langer te gebruiken. Je haalt meer waarde uit je toestel en je stelt grote uitgaven uit. En ja, daar komt de dooddoener weer: over 30 jaar zou het bedrag met 8% rendement in beleggingen ruim 10.000 euro waard zijn.
Ik twijfelde of ik dit blog wel moest schrijven, want ergens voelt het een beetje als falen. Mevrouw Hoefnix motiveerde me om er toch over te bloggen, want dit maakt het menselijk. Je kunt scenario’s nog zo mooi op een rij zetten, in de praktijk maak je soms gewoon andere keuzes.
En was het allemaal de moeite waard? Zeker weten. De telefoon is veel sneller dan mijn oude van twee jaar geleden, maakt prachtige foto’s en ik hoef tussendoor niet meer bij te laden. Kortom: ik ben er ontzettend blij mee.
Ik val dus voor de iPhone. Waarvoor vergeet jij je rekenmachine?
Maand: september 2025
-

Geen liefde op het eerste gezicht
-
Waarom het leuk is om je nettowaarde bij te houden
Deze maand ben ik weer begonnen met het bijhouden van onze nettowaarde. De eerste dag van elke maand noteer ik de tussenstand. Er zijn verschillende manieren om je nettowaarde of vermogen te berekenen. Ik gebruik de volgende vier categorieën.
- Spaargeld
Dit is onze buffer. Geld dat snel beschikbaar moet zijn. Het staat op een vrij opneembare spaarrekening met op dit moment 1,65% rente. - Beleggingen (belast)
Dit zijn onze gewone indexbeleggingen, waar je belasting over betaalt zodra je boven de vrijstelling uitkomt. Ze zijn met wat vertraging om te zetten in cash. - Pensioenbeleggingen (onbelast)
Deze beleggingen (ook in een wereldwijd indexfonds) staan vast tot ons pensioen. Ze groeien in de tussentijd door, zonder dat we er nu belasting over betalen. - Overwaarde huis
En dan hebben we nog ons huis. De overwaarde is de taxatiewaarde minus de openstaande hypotheek. Doordat we elke maand verplicht aflossen, neemt de overwaarde maandelijks toe.
Waarom dit leuk is
Als het goed is, zie je dat je elke maand een stukje rijker wordt. Je kunt je vooruitgang mooi bijhouden. Sommige mensen doen dit trouwens liever per kwartaal, dan zie je grotere stappen. Zelf vind ik elke maand leuker, omdat je de voortgang beter kunt volgen.
Inzicht in percentages
Door elke categorie in percentages van het totale vermogen te verdelen, zie je meteen hoe jouw vermogen verdeeld is. Bij ons zit ruim 75% van het totale vermogen in pensioenbeleggen en in ons huis. Dat verbaast ons niet echt, maar de percentages maken wel inzichtelijk dat ons vermogen vooral vastzit in stenen en pensioen. Wat weer weinig flexibiliteit betekent. En dat is wel iets wat wij belangrijk vinden.
Focus op vrij vermogen
Voor ons is het dus tijd om eerst te focussen op het verhogen van ons vrije vermogen. Een lagere hypotheek is natuurlijk fijn. Maar los je duizenden euro’s extra af, dan daalt je maandbedrag met wat euro’s of hooguit tientjes. Stop je datzelfde bedrag in spaargeld of beleggingen, dan kun je er in geval van nood meerdere keren je maandelijkse hypotheeklasten van betalen. Daarnaast willen we ook niet te veel geld vastzetten tot aan ons pensioen.
Te weinig vrij beschikbaar geld maakt kwetsbaar. Wat eenmaal in je huis of pensioen zit, haal je er niet zomaar uit.
Ben jij weleens bezig met jouw nettowaarde? - Spaargeld
-
Je deelt je leven. Waarom niet ook je geld?
Ik blijf het bijzonder vinden. Stellen die samenwonen, een huis of kinderen hebben en dan toch Tikkies sturen. Of werken met verdeelsleutels. Voor mij voelt dat meer als boekhouden dan als samenleven.
Misschien is het ook een kwestie van vertrouwen. Als je alles apart blijft houden voelt het toch een beetje alsof je niet helemaal zeker van je zaak bent. Blijven jullie wel samen? Dan leef je toch ergens met de rem erop.
Nog iets wat me stoort. Vaak zie je dat één van de twee minder verdient of meer voor de kinderen zorgt. En dat vaak de man dan de zaakjes voor zichzelf goed regelt, zoals het huis grotendeels op zijn naam zetten. Niet echt chique, toch? Je bent toch samen een team?
Dat is precies waarom wij het anders aanpakken. Op een gegeven moment vroegen we ons af of onze financiële huishouding niet wat makkelijker kon. Alles op één hoop gooien bleek het antwoord. Natuurlijk was het in het begin even wennen, maar nu geeft het rust.
In ons geval bracht ik meer geld in. Maar we merkten dat het onhandig werd, en juist daarom gaf het meer rust om alles samen te voegen. Geen gedoe meer met verdeelsleutels, geen Tikkies meer na een gezellig avondje uit of dat de één meer geld overhoudt dan de ander. Het is gewoon allemaal van ons samen.
Om dat goed te doen hebben we eerst allebei een paar vragen opgeschreven. Wat gebeurt er als iemand een grote uitgave wil doen, zoals een PlayStation of iPhone kopen? Blijft er ruimte voor persoonlijke luxe, zoals Nespresso? Wat als één van ons buiten de deur eet en de ander niet? Die vragen hebben we los van elkaar beantwoord en daarna besproken. Echt een methode die ik je kan aanraden.
We hebben daarna onze betaal- en spaarrekeningen samengevoegd, net als de beleggingsrekening. De pensioenpotten blijven apart, want die kun je niet samenvoegen. Maar je kan ze natuurlijk wel samen bijvullen. Vergeet ook niet elkaar als partner te registreren bij pensioenopbouw in loondienst. Het grappige is dat samen sparen en beleggen veel leuker is. Je ziet het bedrag van de spaardoelen sneller oplopen dan wanneer je alles gescheiden houdt. Je hebt maar één buffer nodig en kunt makkelijker op elkaar terugvallen.
En stel dat je ooit uit elkaar gaat -honderd procent uitsluiten kun je dat nooit- dan is het toch juist fijn dat je allebei evenveel kans hebt op een financieel onbezorgde doorstart?
Je deelt je leven. Je deelt je huis. Waarom dan niet ook je geld?